

Por cpa huggo romero mora™
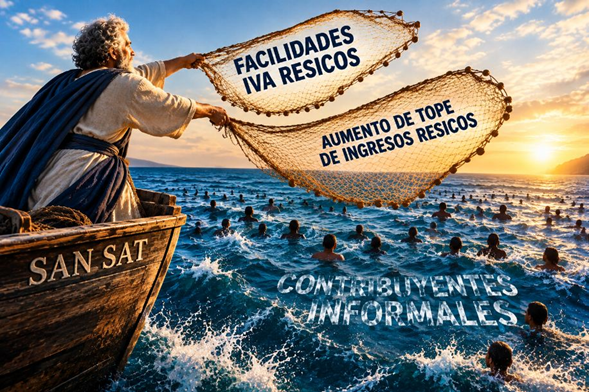
La propuesta del IVA al 7% puede parecer una simple facilidad administrativa. En realidad, podría convertirse en una de las apuestas más interesantes para ampliar la base tributaria y reducir la informalidad.
Hay reformas fiscales que nacen para recaudar más. Otras, para simplificar. Y algunas intentan hacer las dos cosas al mismo tiempo.
La propuesta que acompaña al Paquete Económico 2027 para los contribuyentes del Régimen Simplificado de Confianza —RESICO— parece pertenecer a esta última categoría.
El planteamiento es sencillo: quienes tributen en RESICO podrían optar por determinar mensualmente su IVA aplicando una tasa efectiva de 7% sobre las contraprestaciones gravadas efectivamente cobradas, en sustitución de la mecánica tradicional de IVA trasladado contra IVA acreditable. La propuesta contempla que, al elegir esta opción, no exista acreditamiento del IVA pagado en compras, gastos o importaciones.
Y aquí está lo verdaderamente interesante.
No se trata de bajar el IVA de 16% a 7%.
El contribuyente seguiría trasladando a sus clientes el IVA que corresponda. El 7% sería la tasa utilizada para determinar cuánto IVA deberá enterar al fisco bajo esta opción simplificada.
Es una diferencia técnica, pero también conceptual.
El otro movimiento: hacer más grande la puerta de RESICO
La propuesta no llega sola.
También plantea ampliar el universo de contribuyentes que pueden permanecer en RESICO. Para las personas físicas, el límite de ingresos anuales pasaría de $3.5 millones a $5 millones; para las personas morales, de $35 millones a $50 millones.
La lógica parece bastante clara: si RESICO funciona como un régimen sencillo, de tasas reducidas y cumplimiento más accesible, ¿por qué mantener fuera a negocios que ya rebasaron modestamente el límite pero que todavía tienen características de pequeña o mediana empresa?
El objetivo de fondo puede leerse en una sola palabra:
Formalización.
El verdadero reto de la recaudación mexicana no necesariamente está en cobrarle más al que ya está dentro del sistema. Está en conseguir que quienes venden, prestan servicios y generan ingresos todos los días entren al sistema y permanezcan dentro de él.
La informalidad es, probablemente, el gran competidor de cualquier política fiscal.
Por eso, ampliar la puerta de entrada y hacer más sencillo el cumplimiento puede ser más eficaz que multiplicar las obligaciones, las revisiones y las auditorías.
El propio Gobierno ha planteado la ampliación de la base de contribuyentes como uno de los objetivos de estas modificaciones; de acuerdo con la información difundida sobre la propuesta, se estima que las medidas podrían incorporar alrededor de 1.6 millones de personas y empresas al padrón.
El ejemplo de los $100
Aquí es donde la propuesta adquiere una dimensión particularmente interesante.
Supongamos un negocio que vende $100 pesos.
Para simplificar el ejemplo, imaginemos que el producto que vende le costó $50 pesos y que tanto la compra como la venta están gravadas a una tasa de IVA del 16%.
Al vender en $100, el IVA trasladado sería:
$100 × 16% = $16
Si compró ese producto en $50, el IVA acreditable sería:
$50 × 16% = $8
La operación matemática tradicional sería:
IVA trasladado: $16
menos IVA acreditable: $8
IVA a cargo: $8
Hasta aquí, la matemática es impecable.
Pero todos sabemos que la realidad fiscal de un pequeño negocio no termina en esos $50 de costo de mercancía.
Hay renta, teléfono, gasolina, servicios, mantenimiento, papelería, honorarios, herramientas, consumibles y una larga lista de gastos que pueden generar IVA acreditable cuando cumplen con los requisitos legales.
Y ahí empieza el verdadero problema administrativo.
El contribuyente tiene que identificar, documentar, clasificar, acreditar y conservar toda esa información.
Y si además existen saldos a favor, aparece otro proceso: la recuperación.
La propuesta del 7% cambia completamente la lógica.
En nuestro ejemplo:
$100 × 7% = $7 de IVA a enterar.
Sin hacer la resta tradicional.
Sin perseguir factura por factura para determinar el acreditamiento.
Sin construir el cálculo alrededor de cada peso de IVA pagado a proveedores.
Por eso, en el ejemplo simplificado, podríamos decir que la comparación queda prácticamente tablas.
Con la mecánica tradicional, después del acreditamiento básico tendríamos $8 de IVA a cargo.
Con la propuesta, serían $7.
Y si ampliamos el ejemplo a la realidad de un pequeño negocio, donde existen otros gastos y acreditamiento, el resultado puede incluso favorecer al esquema tradicional.
Pero ahí aparece la apuesta del nuevo modelo:
Certeza contra complejidad.
El SAT cambia una parte de la incertidumbre por una cifra conocida
Éste puede ser el verdadero atractivo de la propuesta.
Para el contribuyente, saber que por cada $100 cobrados tendrá que considerar $7 de IVA bajo la opción simplificada puede ser mucho más sencillo que construir cada mes una pequeña auditoría interna para determinar exactamente cuánto IVA trasladó, cuánto pagó, cuánto puede acreditar y cuánto debe enterar.
Para el fisco, la ecuación también cambia.
El SAT deja de depender parcialmente de que cada contribuyente determine correctamente su acreditamiento para conocer cuánto IVA recibirá.
La recaudación se vuelve más predecible.
Y eso, fiscalmente, tiene un enorme valor.
La propia explicación oficial de la medida apunta precisamente a que muchos micros y pequeñas empresas enfrentan una carga administrativa importante en el control y recuperación del IVA. La opción propuesta pretende sustituir esa mecánica por un cálculo más sencillo.
Dicho de otra manera:
Menos cálculo para el contribuyente, más certeza para el fisco.
¿Es una reducción de impuestos?
No necesariamente.
Y aquí habrá que tener mucho cuidado.
El 7% no será automáticamente mejor para todos.
Un negocio con pocos gastos y poco IVA acreditable podría encontrar la propuesta muy atractiva.
Otro negocio, con una estructura importante de compras, inversiones y gastos gravados, podría descubrir que el mecanismo tradicional le resulta más conveniente.
Por eso la decisión deberá ser matemática.
No ideológica.
No emocional.
No basada en la frase “7% contra 16%”.
Porque comparar 7% contra 16% sería comparar cosas diferentes.
La tasa general del IVA seguiría siendo la que establece la legislación. El 7% sería una mecánica opcional de determinación del impuesto a cargo para determinados contribuyentes RESICO.
La verdadera apuesta: ampliar la base, no perseguir eternamente al contribuyente
Aquí aparece el segundo gran tema de la propuesta.
México tiene un problema que ninguna administración fiscal puede resolver únicamente mediante auditorías:
La informalidad.
Un comercio informal no presenta declaraciones.
No acredita IVA.
No solicita devoluciones.
No está sujeto al mismo nivel de controles que un contribuyente formal.
Y, sobre todo, representa una actividad económica que existe, vende y genera ingresos, pero que permanece parcialmente fuera del radar fiscal.
Frente a eso, una propuesta como ésta tiene una lógica bastante pragmática:
Hacer suficientemente sencillo el cumplimiento para que resulte más atractivo estar dentro que permanecer fuera.
Si además se elevan los límites de RESICO, se amplía todavía más el espacio para que un negocio pueda crecer sin que inmediatamente tenga que abandonar un régimen simplificado.
La formalidad necesita ser competitiva.
No solamente obligatoria.
El negocio perfecto para el SAT: uno que paga poco, pero paga siempre
Hay una frase que resume muy bien la filosofía que parece estar detrás de esta propuesta:
No necesariamente se trata de cobrarle mucho a cada contribuyente; se trata de cobrarle de manera constante a muchos contribuyentes.
Si un régimen simplificado consigue que miles o millones de pequeños negocios entren al sistema y paguen regularmente, el resultado puede ser mucho más interesante para la hacienda pública que tener un régimen complejo que obliga a revisar constantemente si el contribuyente calculó correctamente cada acreditamiento.
En ese sentido, el 7% puede ser visto como una especie de precio fiscal por la simplicidad.
El contribuyente renuncia al acreditamiento de sus compras y gastos.
A cambio obtiene una fórmula mucho más sencilla.
El SAT renuncia a una parte de la recaudación potencial que algunos contribuyentes podrían generar bajo el esquema tradicional.
A cambio obtiene mayor certeza, periodicidad y trazabilidad.
Es, en esencia, un intercambio.
Pero hay una segunda cara de la moneda
Toda simplificación fiscal tiene un riesgo:
Que la facilidad para calcular el impuesto se convierta en una obligación difícil de financiar cuando el negocio atraviesa un mal mes.
Porque el 7% se calcula sobre lo efectivamente cobrado.
Y una vez que existe una obligación determinada, el contribuyente deberá cumplir puntualmente.
Aquí aparece un punto que merece especial atención.
La simplicidad fiscal puede eliminar buena parte de la discusión sobre cuánto IVA acreditar, pero no elimina la obligación de pagarlo.
Al contrario.
La vuelve mucho más visible.
Si el contribuyente sabe exactamente cuánto cobró y la propia mecánica fiscal determina automáticamente cuánto debe enterar, el margen para equivocarse en el cálculo disminuye considerablemente.
Y, con ello, también podría disminuir la tolerancia administrativa frente al incumplimiento.
No sería extraño que el futuro de RESICO se pareciera cada vez más a una relación fiscal de “tú sabes cuánto debes y el SAT sabe cuánto debías pagar”.
La Suprema Corte, además, ya ha establecido criterios relevantes sobre las consecuencias de incumplir obligaciones de RESICO: la omisión de tres o más pagos mensuales, consecutivos o no, en un año calendario, o la falta de declaración anual, puede provocar la salida del régimen en los términos previstos por la ley.
Por eso, la facilidad no debe confundirse con relajación fiscal.
RESICO puede ser sencillo, pero no significa que sea opcional cumplir.
¿El fin de las auditorías?
Aquí conviene ser todavía más prudentes.
No significa que las auditorías vayan a desaparecer.
Pero sí plantea una pregunta interesante:
¿Qué sentido tiene gastar enormes cantidades de recursos administrativos revisando pequeños acreditamientos si se puede establecer una fórmula sencilla, transparente y verificable?
Ésta podría ser la verdadera innovación.
No necesariamente eliminar la fiscalización, sino hacerla menos costosa.
Un contribuyente que declara que cobró $100,000 pesos y que optó por la tasa efectiva tendría una obligación mucho más fácil de contrastar.
El SAT puede cruzar información.
Puede comparar facturación.
Puede verificar depósitos.
Puede identificar inconsistencias.
Y puede concentrar sus esfuerzos de fiscalización en aquellos casos donde realmente exista una señal de riesgo.
Es decir:
Menos auditoría artesanal y más fiscalización tecnológica.
La paradoja del 7%
La propuesta tiene una paradoja interesante.
Para el contribuyente puede significar:
“Te cobro menos complejidad.”
Para el SAT puede significar:
“Te cobro con mayor certeza.”
Y para el país puede significar algo todavía más importante:
“Intentemos que más personas entren al sistema formal.”
Ésa es probablemente la parte más atractiva de la propuesta.
No porque el 7% sea mágicamente una tasa menor.
Sino porque puede convertir el cumplimiento fiscal en algo suficientemente sencillo como para que un pequeño comerciante prefiera pagar que esconderse.
Pero primero hay que aprobarla
Y éste es el punto que no debe perderse en la discusión.
El 7% todavía es una propuesta.
Forma parte de las modificaciones planteadas para 2027 y todavía está sujeta al proceso legislativo. El texto definitivo puede cambiar, al igual que los requisitos, alcances y reglas administrativas que eventualmente publique el SAT.
Por ello, ningún contribuyente debería tomar hoy una decisión fiscal basándose exclusivamente en los términos anunciados.
Primero deberá conocerse la reforma aprobada.
Después, las reglas.
Y finalmente habrá que hacer números.
Porque la pregunta correcta no será:
“¿Me conviene pagar 7%?”
La pregunta correcta será:
“¿Cuánto IVA pago hoy y cuánto pagaría con el nuevo mecanismo?”
Ahí estará la verdadera respuesta.
Una apuesta sencilla con una filosofía bastante sofisticada
La propuesta parece sencilla:
Cobras, aplicas 7%, pagas.
Pero detrás de esa sencillez existe una estrategia fiscal bastante más sofisticada.
Ampliar el universo de RESICO.
Elevar los límites de ingresos.
Reducir costos administrativos.
Facilitar el cumplimiento.
Disminuir la necesidad de acreditar cada peso de IVA.
Y, sobre todo, construir una base de contribuyentes más amplia y predecible.
En términos fiscales, puede resumirse así:
Menos informalidad, menos complejidad y una recaudación más constante.
El verdadero éxito de la medida, sin embargo, no dependerá solamente de que el 7% sea aprobado.
Dependerá de que el contribuyente perciba que estar dentro del sistema es más fácil, más barato y más seguro que permanecer fuera.
Porque ése sigue siendo el verdadero reto del comercio mexicano:
No cobrarle más al que ya paga, sino conseguir que cada vez más personas que venden y generan ingresos decidan pagar.
Y quizá ésa sea, en el fondo, la verdadera apuesta del RESICO:
Eliminar buena parte de la complejidad para hacer inevitable —y más sencilla— la formalidad.
El enfoque central lo dejaría así: “el 7% no es solamente una facilidad para el contribuyente; es una apuesta por una recaudación más predecible”. Eso permite hablar del SAT y de la informalidad con una lectura fiscal seria, sin presentar como hecho consumado algo que todavía es una propuesta.
Jaque Mate al 7 %





Leave a Reply