

Por cpa huggo romero mora™
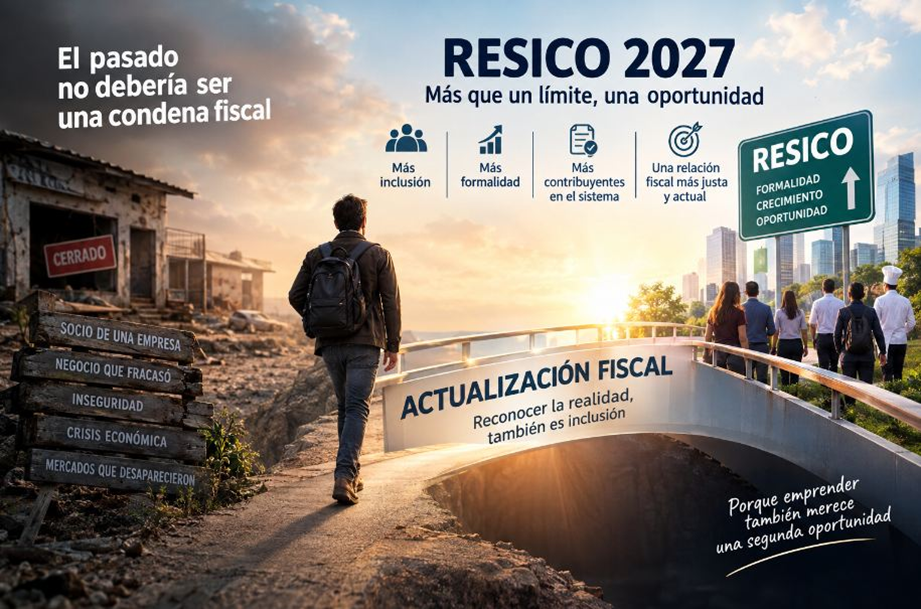
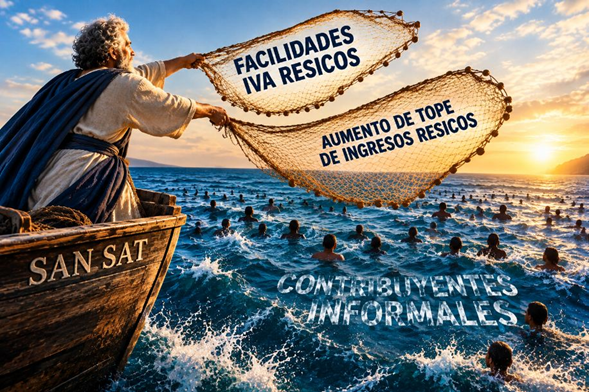
La apuesta de la SHCP para 2027 es la ampliación de la base de los RESICO para facilitar la incursión de la actividad informal, así como extender el límite de 3.5 a 5 millones de pesos anuales.
Hasta aquí la apuesta de ampliación e inclusión es muy buena, y aquí cabe una para alternativa para esta medida, ‘UNA ESPECIE DE ACTUALIZACIÓN’ para todos aquellos contribuyentes que por alguna razón el sistema les prohíbe tributar en este régimen tan socorrido en los últimos años por la conveniencia tanto del SAT como del contribuyente.
Los contribuyentes a que me refiero son aquellos que alguna vez fueron socios de una empresa y nunca funcionó, o se acabó su mercado, fueron víctimas de inseguridad, las difíciles condiciones económicas del país, o muchas situaciones fortuitas en las que simplemente dejaron de funcionar incluso muchas en los sexenios del crimen (2000-2012) simplemente se quedaron fuera. Ahora que se habla de ampliar esta base debería incluir a esos contribuyentes que una vez fueron socios, y así quedaron en el sistema pero esa condición no existe de facto puesto que esas empresas dejaron de funcionar hace años. Debería el SAT permitir que estos contribuyentes puedan cambiar su actividad a RESICO
Una actualización que reconozca la realidad económica
La ampliación del RESICO no debería limitarse únicamente a elevar un tope de ingresos. También debería servir para corregir situaciones que permanecen registradas en el sistema fiscal aunque hayan desaparecido en la realidad.
El problema es sencillo de explicar: una persona pudo haber sido socio de una empresa hace diez, quince o incluso más años. La empresa pudo haber cerrado, dejado de operar, perdido completamente su mercado o simplemente haber desaparecido de la actividad económica. Sin embargo, la condición que alguna vez tuvo esa persona puede continuar apareciendo en los registros fiscales como si se tratara de una circunstancia vigente.
Aquí aparece una contradicción que vale la pena revisar.
El sistema fiscal puede reconocer que una empresa ya no opera, pero continuar considerando al antiguo socio como si esa relación empresarial siguiera siendo relevante para determinar su régimen fiscal.
La propuesta no consiste en borrar obligaciones ni en otorgar una amnistía fiscal. Tampoco significa desconocer la historia fiscal del contribuyente. Se trata de algo mucho más sencillo: actualizar la situación fiscal a la realidad económica actual.
El contribuyente no debería quedar atrapado en su pasado
Una de las características más importantes de cualquier sistema tributario moderno debería ser su capacidad para distinguir entre una condición histórica y una condición vigente.
Ser socio de una empresa en el pasado no significa necesariamente ser empresario hoy.
Haber participado en una sociedad que dejó de operar no significa que actualmente se tengan ingresos provenientes de ella.
Haber formado una empresa que fracasó tampoco debería convertirse en una especie de marca permanente que impida al contribuyente incorporarse posteriormente a un régimen diseñado precisamente para simplificar el cumplimiento fiscal.
Por eso, si la intención de la autoridad es ampliar la base del RESICO, tendría sentido revisar también este tipo de exclusiones.
Una especie de “actualización fiscal”
Podría establecerse un mecanismo mediante el cual el contribuyente que hubiera sido socio de una persona moral pudiera solicitar una actualización de su situación fiscal para efectos del RESICO, siempre que pudiera acreditarse que la sociedad de la que alguna vez formó parte:
- dejó de realizar actividades;
- se encuentra sin operaciones;
- fue liquidada o dejó de generar ingresos;
- no representa actualmente una fuente de ingresos para el contribuyente;
- o simplemente corresponde a una actividad económica que desapareció hace años.
El objetivo sería que el sistema fiscal pudiera diferenciar entre “fue socio” y “es socio con actividad económica vigente”.
Parece una diferencia semántica, pero fiscalmente puede representar una diferencia enorme.
No se trata de regalar impuestos
Aquí es importante hacer una precisión.
La propuesta no busca crear un beneficio fiscal indiscriminado ni permitir que quienes tengan obligaciones pendientes puedan evadirlas mediante el RESICO.
Las obligaciones fiscales existentes deberían permanecer intactas.
Lo que se propone es que, una vez determinadas y, en su caso, cumplidas las obligaciones correspondientes a la actividad anterior, el contribuyente pueda ser evaluado con base en su realidad económica actual.
Es decir:
El pasado fiscal debe permanecer como antecedente, pero no necesariamente como condena fiscal.
Ese podría ser uno de los principios que acompañen una verdadera modernización del régimen.
El RESICO como instrumento de incorporación
El atractivo del RESICO precisamente está en su capacidad para simplificar el cumplimiento y facilitar que personas que realizan actividades económicas puedan incorporarse o permanecer dentro de la formalidad.
Por ello, ampliar el límite de ingresos puede ser una buena decisión, pero ampliar la base también debería significar revisar las barreras de entrada que hoy pueden estar relacionadas con circunstancias que dejaron de existir.
Hay contribuyentes que no están en la informalidad porque quieran permanecer fuera del sistema.
Hay contribuyentes que simplemente quedaron atrapados en una clasificación fiscal que ya no corresponde con su realidad.
Y esos son precisamente los contribuyentes que una política de ampliación debería buscar recuperar.
Una oportunidad para el SAT
Para el SAT, una medida de esta naturaleza también podría representar una oportunidad.
En lugar de tener contribuyentes que no pueden acceder a un régimen simplificado debido a una condición histórica, se podría generar un mecanismo ordenado de actualización que permita identificar quiénes realmente tienen una actividad empresarial vigente y quiénes únicamente conservan un antecedente societario.
El resultado podría ser doble:
Más contribuyentes dentro de la formalidad y una administración tributaria con información más cercana a la realidad.
La tecnología con la que actualmente cuenta la autoridad permitiría, además, establecer filtros y validaciones suficientes para evitar que el mecanismo se convierta en una puerta para quienes mantienen operaciones empresariales que deberían estar sujetas a otro régimen.
Ampliar no solamente el límite, sino también la oportunidad
La discusión sobre el RESICO para 2027 puede quedarse en una cifra: pasar de 3.5 a 5 millones de pesos anuales.
Pero detrás de esa cifra existe una discusión mucho más importante.
¿A quién queremos incorporar al sistema fiscal?
Si la respuesta es que se busca ampliar la formalidad, entonces también habría que mirar a aquellos contribuyentes que ya estuvieron dentro de la actividad empresarial, que intentaron emprender, que fracasaron, que cerraron sus negocios y que hoy quieren volver a empezar.
Porque emprender nuevamente también debería ser una posibilidad fiscal.
Una persona que alguna vez tuvo una empresa y la perdió no debería cargar indefinidamente con una condición que ya no representa su realidad.
La segunda oportunidad fiscal
Tal vez el verdadero espíritu de una reforma al RESICO debería ser precisamente ese: dar una segunda oportunidad.
Una segunda oportunidad para quien alguna vez emprendió.
Para quien perdió su negocio.
Para quien tuvo que cerrar.
Para quien fue desplazado por las condiciones económicas.
Para quien dejó una actividad que ya no era viable.
Y para quien hoy quiere volver a trabajar dentro de la formalidad.
La ampliación del RESICO puede convertirse así en algo más que un incremento del límite de ingresos.
Puede convertirse en un mecanismo para actualizar la relación entre el contribuyente y el Estado.
Porque si la economía cambia, los negocios cambian y las personas cambian, también debería poder cambiar la fotografía fiscal con la que la autoridad determina la situación de un contribuyente.
Ampliar el RESICO es una buena decisión.
Actualizarlo para reconocer la realidad de quienes quedaron fuera por circunstancias que ya no existen sería una decisión todavía mejor.
Y quizá ahí esté una de las grandes oportunidades de la reforma de 2027: no solamente incorporar a quienes nunca estuvieron dentro, sino también permitir que regresen quienes alguna vez estuvieron en la actividad empresarial y hoy tienen una realidad completamente diferente.
Jaque Mate





Leave a Reply