

Si en realidad quieren AMPLIAR LA BASE de los Resicos©
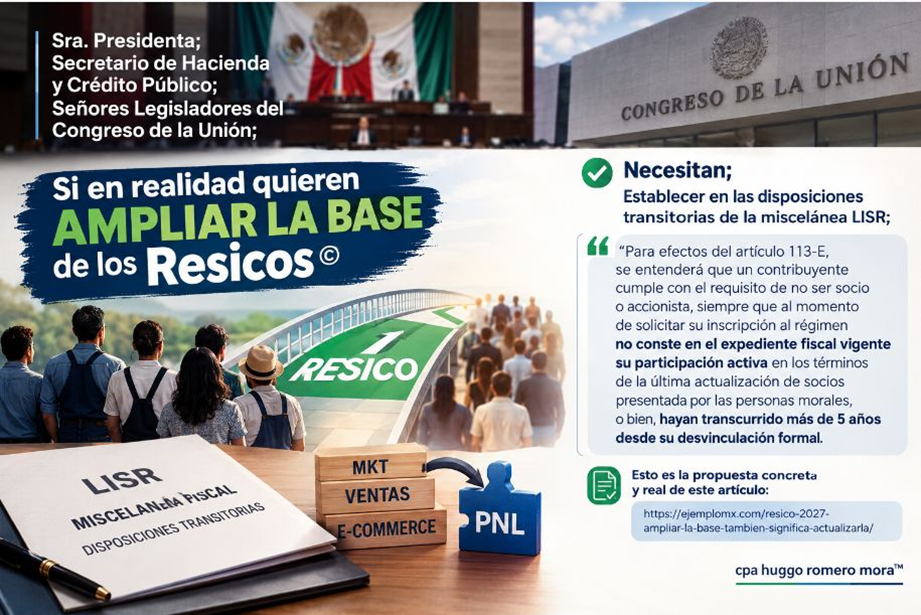
Necesitan;
Establecer en las disposiciones transitorias de la miscelánea LISR;
“Para efectos del artículo 113-E, se entenderá que un contribuyente cumple con el requisito de no ser socio o accionista, siempre que al momento de solicitar su inscripción al régimen no conste en el expediente fiscal vigente su participación activa en los términos de la última actualización de socios presentada por las personas morales, o bien, hayan transcurrido más de 5 años desde su desvinculación formal.”
Esto es la propuesta concreta y real de este artículo:
cpa huggo romero mora™


Leave a Reply